2026年10月17日の日本経済新聞の記事。
NISAは除外 厚労省、29年8月から開始
2026/10/17 日本経済新聞
厚生労働省は16日、75歳以上の高齢者向け公的医療保険の見直し案を示した。配当などの金融所得を保険料や窓口負担の判定に反映する仕組みを2029年8月に始める。少額投資非課税制度(NISA)による所得は対象外とする。
公的医療保険制度
日本の公的医療保険制度では、75歳未満の人は国民健康保険、健康保険組合等に加入しているが、75歳以上になると「後期高齢者医療制度」に加入する。
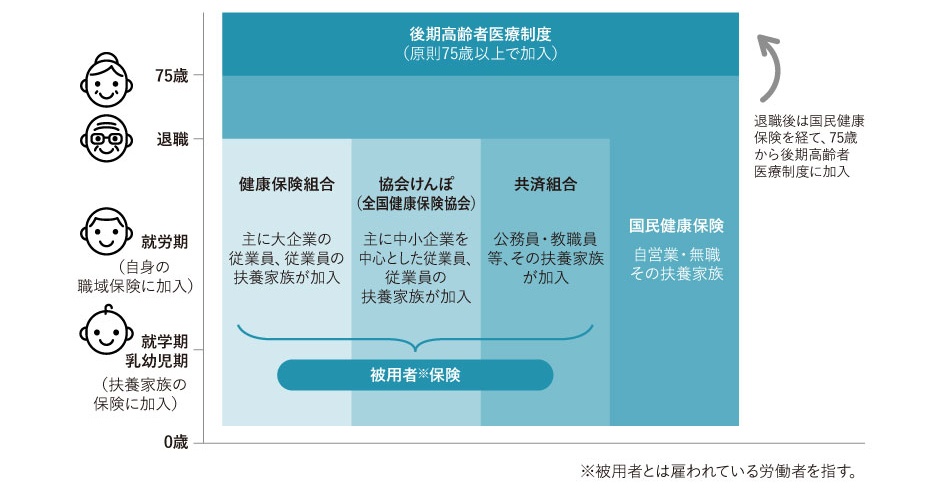
後期高齢者医療制度:保険料
後期高齢者医療制度における保険料(神奈川県の場合)は次のように算出される。
医療分
- 均等割額(年額):52,531円
- 所得割率:10.30%
- 賦課限度額:85万円
子ども分(子ども・子育て支援納付金)
- 均等割額(年額):1,330円
- 所得割率:0.25%
- 賦課限度額:2万千円
令和8・9年度保険料について|神奈川県後期高齢者医療広域連合
「子ども分」とは、少子化対策の財源(児童手当の拡充や妊婦支援など)を社会全体で支えるため、後期高齢者医療制度を含むすべての医療保険の加入者に課される保険料。令和8年度から導入。
「保険料計算のもととなる所得(賦課のもととなる所得金額)」は、前年の総所得金額、山林所得金額、株式・土地建物等の長期(短期)譲渡所得などの合計から、基礎控除額(43万円)を控除した額となる。
ただし均等割額に関しては、所得に応じた軽減制度がある。
所得が次の表の基準以下となる対象者は、均等割額が軽減される。
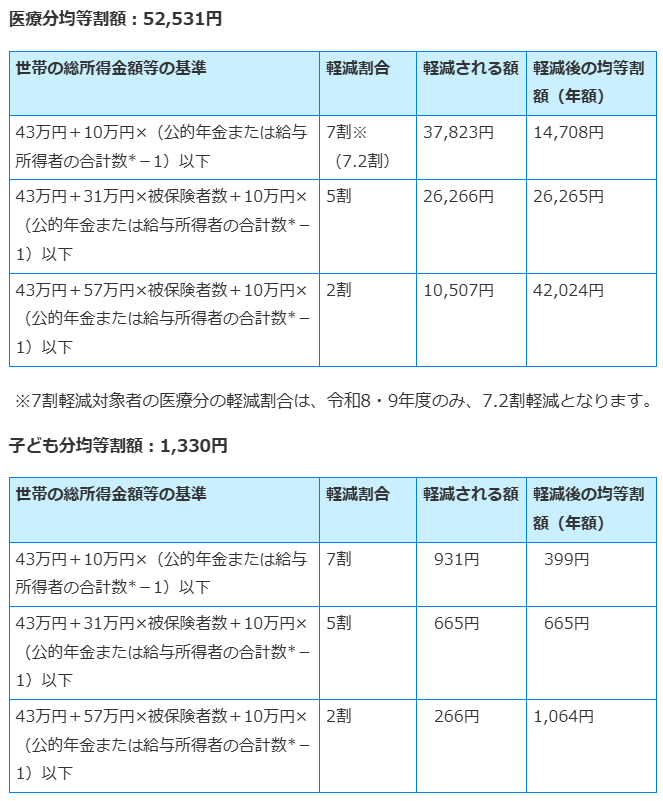
保険料の軽減(令和8年度保険料について)|神奈川県後期高齢者医療広域連合
後期高齢者医療制度:窓口負担割合
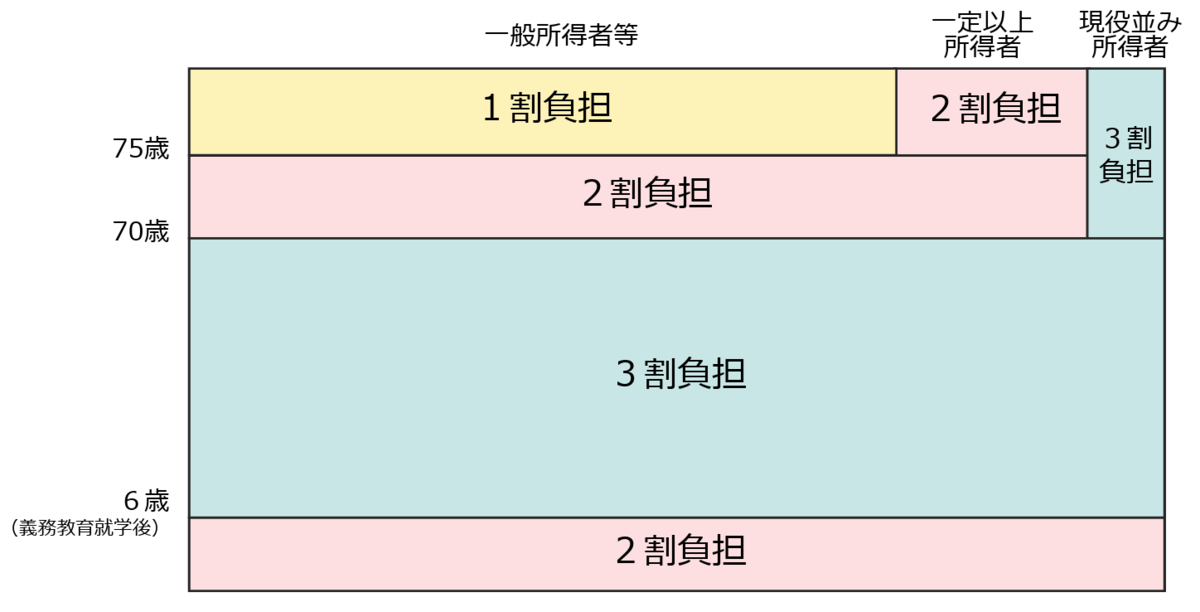
国民健康保険における窓口負担割合は3割だが、後期高齢者医療保険制度における窓口負担割合は所得額によって異なる。
原則は1割負担だが、一定以上所得者は2割負担、現役並み所得者は3割負担を求められる。
1割負担(一般所得者等)
- 以下の2割、3割に該当しない場合
2割負担(一定以上所得者)
- 課税所得28万円以上
- 年金収入+その他の合計所得金額
- 単身約200万円以上
- 複数約320万円以上
- 年金収入+その他の合計所得金額
3割負担(現役並み所得者)
- 課税所得145万円以上
- 年金収入+その他の合計所得金額
- 単身約383万円以上
- 複数約520万円以上
- 年金収入+その他の合計所得金額
金融所得反映
保険料額算出、窓口負担割合判定の対象となる所得は、現状では下記となっている。
対象
- 給与所得
- 公的年金や私的年金
- 確定申告した上場株式の配当・譲渡益・国債の利子
- 家賃など不動産の貸し付けによる所得
対象外
- 確定申告していない上場株式の配当・譲渡益・国債の利子
保有する株式からの配当金や株式売買による譲渡益は、確定申告しないかぎりは「所得」の対象外となる。
配当金は税金が源泉徴収されるため原則として確定申告は必要ではなく、また特定口座であれば株式売買による譲渡益も税金が源泉徴収されるため確定申告は必要ない。
しかし2029年8月より、確定申告の有無にかかわらず、配当や譲渡益といった金融所得が強制的に保険料額算出や窓口負担割合判定の「所得」に反映される仕組みが導入される。
ただし、NISA口座の金融所得は従来通り対象外となる。
証券会社などの金融機関に対し、75歳以上の個人の配当所得などが書かれた法定調書をオンラインで提出することを義務付けることで、後期高齢者の医療制度を運営する広域連合が個人の金融所得を把握する。
配当収入を得ている高齢者は保険料負担が大きくなり、また病院にかかった時の医療費の窓口負担割合も増える可能性がある。


