2026年10月17日の日本経済新聞の記事。
負債額、売上高の6倍に
2026/10/17 日本経済新聞
人工知能(AI)向けクラウドサービスを手掛ける米コアウィーブの財務体質に市場の警戒感が強まっている。米国株式市場ではコアウィーブ株が乱高下した。15日の取引開始直後には下落率が一時9%を超えたが、6%高で取引を終えた。
コアウィーブ
コアウィーブは2017年に創業。
当初は暗号資産(仮想通貨)のマイニング(採掘)を手掛けていたが、AIブームをきっかけに業態を大きく転換した。
現在の主力はAI開発に必要なインフラの提供となっている。
エヌビディア製の画像処理半導体(GPU)を購入してデータセンターを構築し、米メタや米オープンAIなどの顧客に、クラウド経由でAI向けの計算能力を供給する。AIモデル競争の過熱で計算能力が奪い合いとなっていることが業績を押し上げてきた。
事業成長のため、購入したGPUを担保に借り入れを重ね、新たなGPUを調達するといった手法をとってきた。ただ、GPUの価値が下落すれば借り入れの前提が崩れ、損失にもつながるリスクの高い手法といえる。
コアウィーブと同様の事業を手掛ける新興勢は世界で台頭する。
オランダのネビウス・グループや英国のエヌスケールなどで、大手クラウドに対し「ネオクラウド」と呼ばれる。
循環取引
コアウィーブのGPU購入の強力な支援者が、供給元でもあるエヌビディア。
同社は25年のコアウィーブ上場前からの出資者で、26年1月には20億ドルの追加出資を公表した。エヌビディアのコアウィーブへの出資は、顧客に対して自社製品の購入資金を提供する「循環取引(ベンダーファイナンス)」に近い。
エヌビディアの「循環取引」とは、エヌビディアがAI企業やクラウド事業者へ出資や融資を行い、その資金を元手に相手企業がエヌビディアのGPUやサーバーを購入することで、見かけ上の売上や需要を作り出すという手法。
デフォルトリスク
コアウィーブはデータセンターへの投資資金獲得のため、負債を大きく膨らませている。
2026年6月末時点の負債残高は500億ドル(約8兆円)を超え、1年間の売上高の6倍超に達する。売上高の伸びを上回るペースで負債が膨らんでおり、最終赤字の状況も続く。
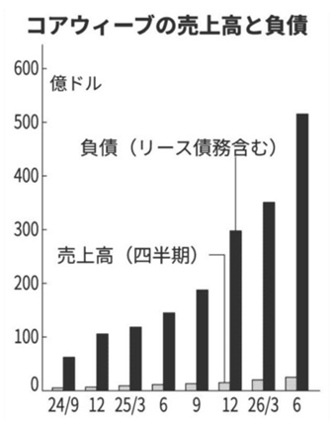
米コアウィーブ、高まる信用リスク 負債額は年間売上高の6倍 - 日本経済新聞
クラウド事業者が顧客に計算能力を提供するには、GPUを大量に確保するなど巨額の資金が必要となる。マイクロソフトなどの巨大テック企業は他事業から得る潤沢な現金をAI投資に回せるが、「ネオクラウド」とも呼ばれる新興AIクラウド事業者は、負債への依存度が強まっている。
市場参加者はコアウィーブが債務不履行(デフォルト)に陥るリスクにも備え始めている。
デフォルトのリスクを取引するクレジット・デフォルト・スワップ(CDS)市場で、コアウィーブの5年物保証料率は一時11.4%程度に上昇した。1年前の3%台から大きく水準を切り上げた。
保証料率水準が前提とする今後5年間のデフォルト確率は6割に及ぶ。
コアウィーブ・ショック
10月14日、コアウィーブ社債の債利回りが急騰(価格が急落)。
コアウィーブの信用不安からコアウィーブ株も暴落しており、これが一つのきっかけとなり日米のAI半導体株も大きく下げている。
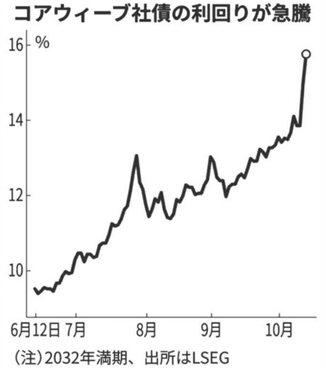
日経平均午前3255円安 「コアウィーブ・ショック」でAI関連急落 - 日本経済新聞
社債利回りの上昇は資金調達コストの増加に直結する。
成長期待で見過ごされてきた資金調達コストの重さが、金利上昇局面で改めて意識されるようになっている。
社債利回りを決める土台となる米国債の利回りが切り上がり、ハイパースケーラーも社債による外部調達に乗り出す中、市場の懸念は過剰投資から資金集めの限界に移っている。


